公認会計士のキャリアは監査法人から始まることが多く、その次にどう動くかは早い段階から意識されます。
ただし「何年目で辞めるのが一般的か」という問いには、数字で答えられる部分と答えられない部分があります。
ここでは出典の確認できる調査データを整理したうえで、よく語られる「辞める時期」の話をどこまで前提にしてよいかを分けて扱います。
会計士のキャリアは監査法人に集中して始まる
合格者の約9割が監査法人で実務経験を積む
公認会計士試験の合格者数は年によって変動してきましたが、近年は増加傾向にあり、2024年は1,603人、2025年は1,636人が合格しています。
そして合格者の約9割は監査法人で実務経験を積みます(出典: 公認会計士ナビ)。
つまり、会計士のキャリアは出発点がほぼ一箇所に集中しているという構造です。
同期のほとんどが同じ種類の職場から始まるため、数年が経って進路が分かれる局面では、比較対象がはっきりします。
他の職種であれば「新卒でどこに入ったか」が人によってばらばらなので、そもそも横に並べて比べることが難しくなります。
会計士の場合はそこが揃っているぶん、周囲の動きが自分の判断に影響しやすい環境だと言えます。
裏を返せば、監査法人以外の職場を最初から知っている人は多くありません。
次の選択肢を検討する段階では、比較材料を自分で集める必要が出てきます。
求人を見る作業が、その材料集めにあたります。
合格者数の推移は同じ年次の人数に影響する
合格者数は2024年から2025年にかけて増加しました(出典: 公認会計士ナビ)。
合格者が増えれば、同じ年次で監査法人に入る人数もその分だけ増えます。
年次ごとの人数の違いは、担当できる業務の割り当てや、上の年次が抜けたときに誰が引き継ぐかといった日常の運用に影響します。
ただし、合格者数と離職の動きを直接結びつけたデータは確認できていません。
人数が多い年次だから動きやすい、少ない年次だから残りやすい、といった因果関係を示す根拠はないということです。
自分の年次の人数は、判断の材料ではなく前提として押さえておく程度にとどめるのが妥当です。
転職すること自体は例外的ではない
転職経験率は76.3%
公認会計士(試験合格者を含む)を対象にした調査では、転職経験率は76.3%でした。
内訳は1回が39.1%、2回が24.4%、3回以上が12.8%で、複数回の転職を経験している人は37.2%です(出典: アカウントエージェント株式会社「公認会計士及び試験合格者の転職に関する実態調査」n=312、2026年5月)。
この数字が示すのは、転職の経験がある状態のほうが多数派だという点です。
転職回数が積み上がること自体を懸念する声はありますが、少なくともこの調査の対象では、複数回の経験者が4割近くを占めています。
回数の多寡をどう見るかは職種によって事情が違うため、他業種の一般論をそのまま当てはめないほうが実態に近くなります。
回数そのものの扱いについては転職回数が多いと選考で不利になる?で扱っています。
なお、この調査は回答者312人を対象としたものです。
全国の会計士全体を代表する数字として扱うのではなく、一定規模の回答から得られた傾向として読むのが適切です。
転職意向は84.0%
同じ調査では、転職意向を持つ人が84.0%に達しています。
内訳は積極的に活動中が14.1%、情報収集・検討中が32.7%、機会があればが37.2%です。
注目したいのは、「機会があれば」と「情報収集・検討中」で7割近くを占める点です。
すぐに動く人ばかりではなく、状況を見ている段階の人が多数を占めています。
今すぐ辞めるつもりがなくても求人や条件を見ておくという行動は、この分布の中では特別なものではありません。
積極的に活動中の14.1%だけを見て「動いている人は少数」と判断すると、実際の温度感を読み違えます。
情報収集の段階でできることは限られているように見えますが、条件の相場を知っておくと、実際に動く判断が必要になったときの反応速度が変わります。
手を動かさずに検討だけを続けると、比較の基準が最後まで作られません。
離れるきっかけは一つに偏っていない
年収・仕事内容・キャリアアップが拮抗する
転職のきっかけとして挙げられたのは、「年収・待遇への不満」が44.9%、「仕事内容・やりがいへの不満」が43.6%、「キャリアアップ・スキルアップをしたい」が40.4%でした(出典: 同調査)。
3項目の差は5ポイント以内で、特定の理由が突出しているわけではありません。
動機は人によって別々であり、他人の理由をそのまま自分に当てはめても判断材料になりにくいということです。
年収が理由の人と、担当業務の幅が理由の人では、次に見るべき求人がまったく違います。
前者は条件面の比較が中心になり、後者は業務内容の記載を細かく読む必要が出てきます。
自分の場合はどれが主な理由なのかを先に一つ決めておくと、求人を見るときの基準がぶれません。
複数の理由が同時にあるときも、優先順位をつけておくほうが比較しやすくなります。
「◯年目が最多」という説の出典
監査法人を離れるタイミングについて「4〜5年目が最多」と言われることがあります。
前述のアカウントエージェント株式会社の調査(n=312、2026年5月)では、監査法人の退所想定時期は「4〜5年目」が最多で31%、「離れるつもりはない」はわずか12%という結果が出ています。
特定の年次で離れることを想定している人が多数派である一方、留まり続けるつもりの人は少数派です。
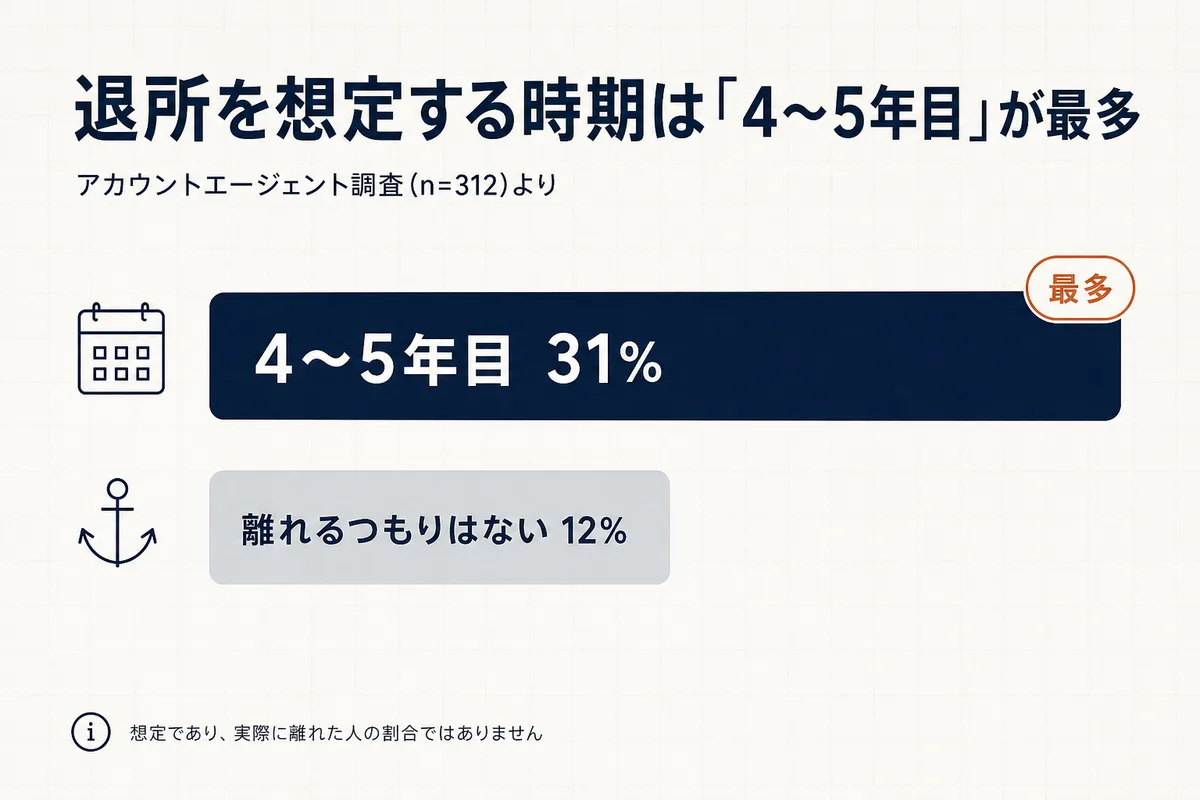
ただし、この31%という数字も「4〜5年目に離れた人の割合」ではなく「4〜5年目に離れることを想定している人の割合」である点には注意が必要です。
想定と実際の行動が一致するとは限りません。
そのため、この記事では特定の年次を推奨も否定もしません。
年次は資格の取得状況や担当した業務の幅と結びついており、同じ年数でも手元に残っている経験は人によって違います。
主査を経験したか、どの業種のクライアントを担当したか、期中と期末のどちらに深く関わったかで、説明できる内容は変わります。
年次を基準にするより、担当できた業務の範囲で判断するほうが具体的です。
「あと1年いれば何ができるようになるのか」が答えられるなら残る理由があり、答えられないなら年次に関係なく検討を始める材料になります。
次を探すときに使えるサービスの形
会計領域を横断して対象にするサービス
当サイトで整理しているデータでは、ツインプロは面談実施型で対応地域は全国、対象年齢は24歳〜49歳です。
対象として会計士・経理・財務・税理士・税理士スタッフ・会計士スタッフ・監査法人スタッフが挙げられており、監査法人での経験を持つ人が該当する形になっています。
会計士の資格だけでなく、経理・財務という職務も同じ対象に含まれている点が特徴です。
ヒュープロも面談実施型で、対応地域は全国です。
面談を伴うサービスでは、求人票に書かれていない部分を担当者に直接尋ねられる点が利点になります。
一方で時間の確保は必要です。
監査の繁忙期と重なる時期に面談を組むと負担が大きくなるため、日程の見通しを立ててから登録するほうが進めやすくなります。
対象条件の読み方は税理士の転職で見られる経験は何かでも同じ考え方で整理しています。
登録だけで求人を見られるサービス
ジャスネットキャリアは登録型で、会員登録後にプロフィールを登録するという進み方が示されています。
BEET-AGENTも登録型で、対応地域は全国です。
まだ動くかどうか決めていない段階では、こうした登録型で求人の傾向だけを見る使い方ができます。
調査で7割近くを占めていた「情報収集・検討中」「機会があれば」の段階と相性がよいのは、この形です。
なお、ハイスタ会計士は当サイトのデータでは購入型に分類されており、求人紹介型のサービスとは進み方が異なります。
利用前に何を提供するサービスなのかを確認しておくほうが安全です。
登録型と面談型の違いは士業・会計の転職は登録型が中心?にまとめています。
使う順番を決めてから登録する
複数のサービスに同時に登録すると、連絡の管理に時間を取られます。
監査の繁忙期と重なると対応が滞り、せっかく始めた検討が止まることもあります。
まず登録型で求人の傾向を見て、比較の基準ができてから面談型に進むという順番であれば、時間の使い方を自分で調整できます。
順番を決めるうえで確認しておきたいのは、対象年齢と対応地域です。
ツインプロは対象年齢が24歳〜49歳、ヒュープロとジャスネットキャリアは対応地域が全国と示されています。
条件を先に読んでおけば、登録してから対象外だと分かるという事態を避けられます。
まとめ
- 公認会計士試験の合格者は約9割が監査法人で実務経験を積み、キャリアの起点が集中している
- 転職経験率は76.3%、複数回の経験者は37.2%で、動くこと自体は例外的ではない
- 転職意向は**84.0%**だが、その多くは「機会があれば」「情報収集中」の段階にある
- きっかけは年収・仕事内容・キャリアアップが拮抗し、特定の理由に偏っていない
- 退所想定時期は**「4〜5年目」が最多31%**(アカウントエージェント調査)だが、想定と実際の行動は別。
年次より業務の範囲で判断する